


サイバー攻撃を受けると、パソコンを復旧するだけでは済みません。侵入経路の調査、取引先への説明、顧客対応、システム復旧と、短期間にさまざまな支出が重なります。
企業向けサイバー保険は、こうした事故対応費用や、第三者への法律上の損害賠償に備える保険です。事業停止による利益損失も、契約によって補償を付けられます。一方、ランサムウェアの身代金まで支払われるわけではありません。[1]
検討したいのは、顧客・利用者の情報を預かる会社、受注や予約をシステムに依存する事業者、専任のIT担当者が少ない組織です。社会福祉法人や施設でも、利用者情報を守りながら業務を続けるための備えとして考えられます。
この記事では、補償の基本と、損保ジャパンの「シンプルサイバー」を含む商品の違い、加入後に確認したい事項を整理します。商品情報の確認日は2026年11月1日です。
事故時に「何をすべきか」「誰に頼むか」を相談できる
シンプルサイバーを含む損保ジャパンのサイバー保険では、事故後の対応を相談し、必要な専門業者につないでもらえる体制も用意されています。費用への備えとあわせて、緊急時の相談先を確保できる点も、加入を検討するうえで大切なポイントです。
事故やその疑いに気づいた際の相談先は「SOMPOサイバーインシデントサポートデスク」です。損保ジャパンは2026年2月の改定で体制を強化し、24時間365日、専門家が初動対応のアドバイスを行えるようにしたと案内しています。ログをどう保全するか、ネットワークを遮断すべきかといった技術的な判断を相談できます。
さらに、自動セットの「緊急時サポート総合サービス」では、SOMPOリスクマネジメントが必要な支援を調整し、提携する専門事業者の紹介を含めて事故対応を支援します。原因・影響範囲の調査や被害拡大防止の助言、対外発表、問い合わせ用コールセンターの立ち上げなどが支援内容に含まれます。
専任のセキュリティ担当者が少ない企業や福祉法人にとって、事故直後に相談でき、必要な専門家につながる仕組みは実務上も役立つ備えです。加入後は、事故時の連絡先を紙でも控え、担当者不在時にも連絡できるよう共有しておきましょう。
ただし、相談や業者紹介を利用できることと、調査・復旧などの実作業がすべて無料になることは別です。緊急時サポート総合サービスは、保険金の支払い対象となる事故で利用でき、日本国内の対応に限られます。対応内容によっては全額が保険金で支払われない場合もあるため、業者への発注前に、費用の負担と契約上の補償範囲を確認してください。
出典:損保ジャパン「サイバー保険パンフレット(2026年2月版)」10〜11・15ページ、「2026年2月改定の解説」。実際の利用条件・連絡先は、ご加入の契約資料や取扱代理店でご確認ください。
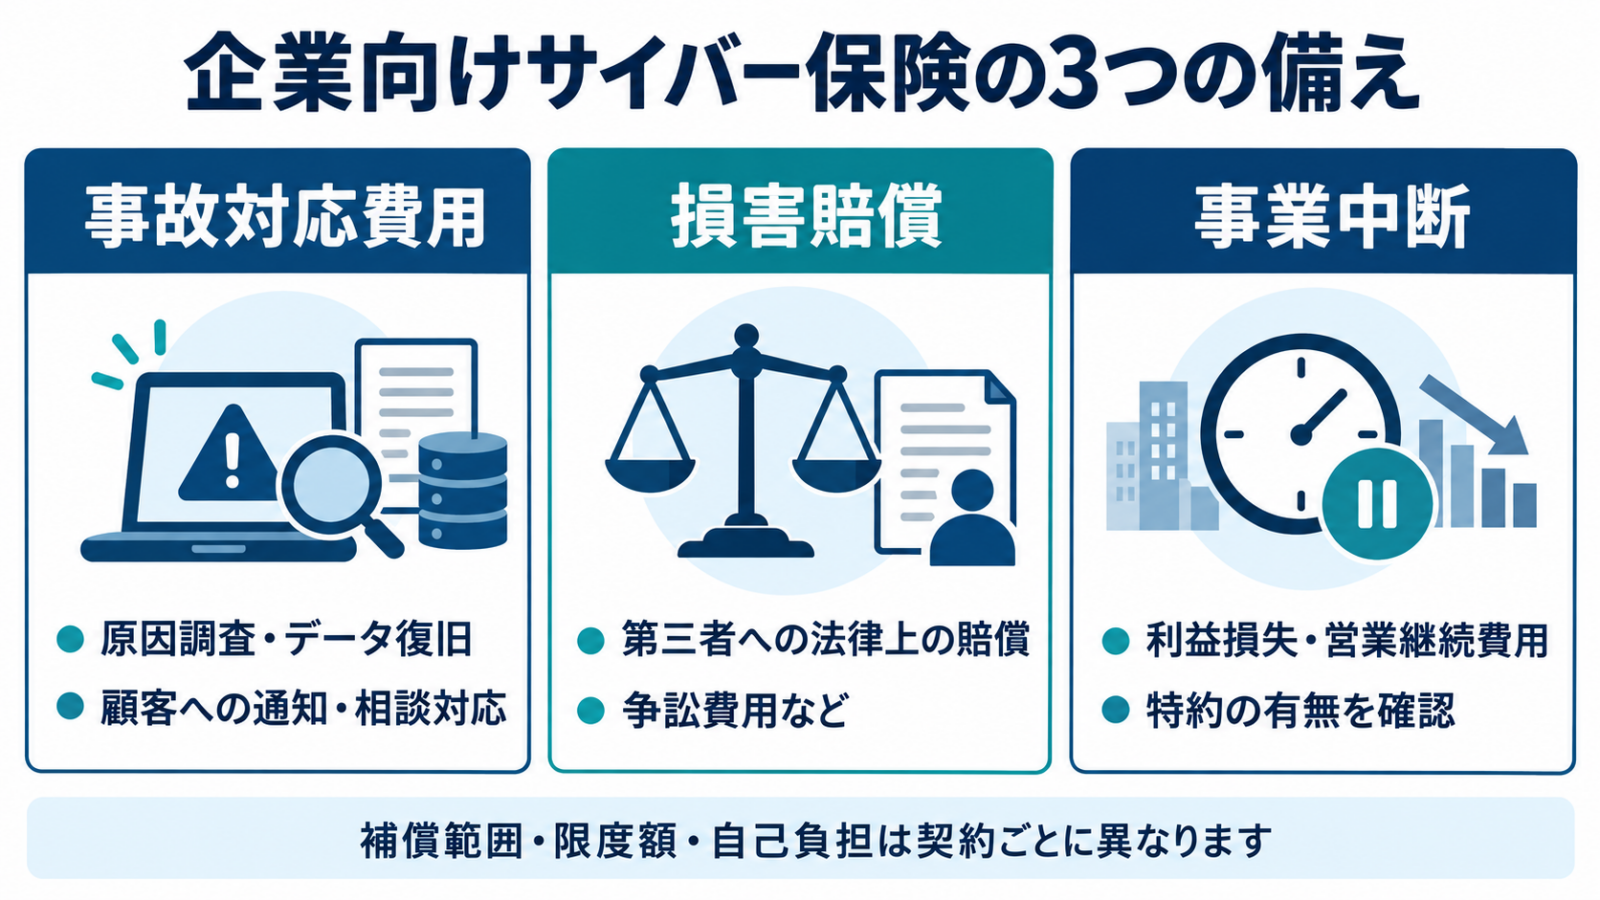
サイバー保険で備える費用は大きく3つ
| 分野 | 事故後に発生し得る支出・損失 | 契約時の確認点 |
|---|---|---|
| 事故対応費用 | 原因・影響範囲の調査、データ復旧、通知や問い合わせ対応 | 調査・復旧などの費用別限度額 |
| 損害賠償 | 顧客や取引先への法律上の賠償、争訟費用 | 対象事故、賠償と費用の限度額の関係 |
| 利益損失・営業継続費用 | システム停止に伴う利益の減少、事業継続のための追加費用 | オプションの有無、免責時間、補償期間 |
この3つは、同じ「サイバー攻撃の被害」でも性質が違います。例えば、バックアップからデータを戻せても、漏えいの有無を調べる費用や顧客への説明は残ります。復旧費用だけを基準にすると、必要な備えを小さく見積もるおそれがあります。[1]
情報漏えいが確定する前の調査も確認する
「不審な通信があるが、攻撃かどうか分からない」という段階で専門業者の調査が必要になることもあります。
損保ジャパンは2026年2月改定で、自社がサイバー攻撃を疑う突発的な事象を発見した際の緊急初動費用を新設しました。対象となる調査・遮断対応や、事故連絡の時期には条件があります。対象となる事象や調査の条件を確認してください。[2]
シンプルサイバーでの適用範囲も、契約のパッケージと始期で確認してください。
見積もりでは、漏えいが確認された後の費用に加え、「疑いの段階で誰に相談し、どんな条件で調査を依頼できるか」まで確認しておきたいところです。
シンプルサイバーとは?通常のサイバー保険との違い
「シンプルサイバー」は、損保ジャパンのサイバー保険で契約手続きを簡素化した商品です。補償をパッケージ化し、契約金額などを用意されたパターンから選ぶ仕組みになっています。[3]
2026年2月改定のパンフレットでは、売上高100億円以下で、引受制限業種に該当しないことなどが条件です。売上高や業務内容に加え、過去の事故歴などの申告が必要で、既に認識している事故の兆候に関する条件もあります。[3]
名前の「シンプル」は手続きや選び方に関する特徴です。加入する際は、パッケージに何が入り、何が入らないかを確認してください。
筆者の勤務先の社会福祉法人でも、シンプルサイバーに加入しています。ただし、本記事は保険金の請求・受取経験を紹介するものではありません。また、勤務先の個別の補償額や特約を示したものでもありません。
契約中の方は、現在公開されている商品説明だけで判断せず、保険証券と契約時の約款・特約を確認しましょう。商品改定後の説明が、以前からの契約にそのまま当てはまるとは限りません。
企業向け3商品の比較で見るべきところ
| 保険会社・商品 | 公式情報で確認できる特徴 | 比較するときの着眼点 |
|---|---|---|
| 損保ジャパン「サイバー保険/シンプルサイバー」 | 事故対応・賠償に備える。シンプルサイバーは手続きを簡素化 | 選んだパッケージの内容、緊急初動の条件 |
| 東京海上日動「サイバーリスク保険」 | 事故対応費用・賠償に加え、システム中断の利益損失・営業継続費用はオプション | 中断補償の付帯と、複数の補償を合算した限度額 |
| 三井住友海上「サイバープロテクター」 | エコノミー・ベーシック・ワイドの3プランと各種特約 | 費用損害の範囲、利益損害・資金損害の特約 |
各社の補償は同一ではありません。特に「事故対応費用あり」という説明だけでは、調査、復旧、通知などに使える額は比較できません。[3][4][5]
まず自社で想定する事故を決め、同じ条件で見積もりを依頼すると比較しやすくなります。例えば「利用者情報が漏えいし、基幹システムも数日止まる」という想定なら、賠償だけでなく、調査費用と事業中断の補償も必要か検討できます。
保険料は「月額」だけでは比較できない
企業向けの保険料は、業種、売上高、補償内容、限度額、自己負担額などで変わります。別業種の試算例を、そのまま自社の予算として使うのは避けましょう。
見積書では、次の項目をそろえると違いが分かります。
- 賠償と事故対応費用、それぞれの支払限度額
- 調査・復旧などに個別の上限があるか
- 1事故の上限と、保険期間を通じた上限
- 自己負担額や、費用の一部だけを支払う条件
- システム停止後、補償が始まるまでの免責時間
例えば東京海上日動の商品説明には、各補償などの保険金を合算した上限の記載があります。三井住友海上にも、費用ごとの内枠限度額や、利益損害の免責時間の設定があります。数字が大きいプランでも、目的の支出に使える額を確認することが大切です。[4][6]
身代金・不正送金・売上減少はどうなる?
ランサムウェアの身代金は対象外
日本損害保険協会は、ランサムウェア被害によって支払った身代金はサイバー保険の対象にならないと案内しています。調査や復旧の費用と、攻撃者へ支払う金銭は分けて考えてください。[1]
保険に加入していても、暗号化されたデータが必ず戻るわけではありません。バックアップを感染端末から削除されにくい形で保管し、復元できることを確認する対策は引き続き必要です。
ビジネスメール詐欺は専用特約の有無を確認
取引先を装ったメールを信じ、偽の振込先に送金した場合も、通常の事故対応費用とは別に確認が必要です。
三井住友海上には、不正送金やビジネスなりすましメールに関する「資金損害補償特約」があります。ただしワイドプラン向けで、売上高や業種などの制限、警察・金融機関への届け出などの条件があります。「サイバー保険なら振り込んだお金も戻る」とは判断できません。[5]
売上減少の全額が支払われるわけではない
事業中断の補償は、契約で定める利益や追加費用を基準に計算します。対象となる利益や営業継続費用の計算方法、停止の原因、補償期間などを契約で確認します。クラウドや委託先の障害も、自社システムの停止と同じ条件で扱われるとは限りません。[4][5]
社会福祉法人・施設は「何が止まると困るか」から考える
福祉の現場では、利用者・家族の連絡先、支援記録、職員情報、請求や給与など、さまざまな情報を扱います。保険の検討では、情報漏えいへの対応と、システム停止時の業務継続を分けて整理すると実態に合います。
例えば、記録システムが使えないときの代替手段、緊急連絡先の確保、請求処理が止まった場合の資金繰りを確認します。そのうえで、紙への切り替えや外部委託にかかる費用について、具体的な作業内容を代理店に伝えて補償対象か照会しましょう。これらの費用が一律に保険で支払われるわけではありません。
加入済みなら、事故前に確認したい5項目
- 夜間・休日も含めた事故連絡先を、システムが停止しても見られる場所に保管する。
- 保険の対象となる法人・施設・システムの範囲を確認する。
- 調査業者を自社で手配する場合の事前連絡・同意の条件を確認する。
- 調査・復旧・通知・賠償・事業中断について、上限と自己負担を把握する。
- 更新時に、売上や業務、システム構成の変化を代理店へ伝える。
事故の兆候が出たら、被害拡大を防ぐ対応と並行して、保険会社・代理店の窓口へ早めに連絡してください。東京海上日動の案内でも、緊急対応費用の連絡時期や、通常の事故通知について条件が示されています。高額な調査を依頼する前に、対象業務・見積もり・支払い条件をすり合わせておくと安心です。[7]
よくある疑問
ウイルス対策ソフトがあれば保険は不要?
対策ソフトは感染などを防ぐためのものです。保険は、事故後に発生する費用や賠償などの負担を軽くするために使います。担当する役割が違うため、自社が負担できる損失と、保険で備えたい損失を整理して判断しましょう。
メール誤送信や書類の紛失も対象?
商品・契約によります。損保ジャパンの公式説明では、システム設定ミスや、カバンの置き忘れなどによる情報漏えいも扱っています。サイバー攻撃だけに限定した契約かどうかを確認してください。[8]
保険があれば事故対応を任せきりにできる?
専門家の紹介や支援があっても、事業者側の判断や情報提供は必要です。連絡担当者、経営判断を行う人、システムの管理者を決め、保険の窓口も初動手順に入れておきましょう。
サイバー保険を選ぶときは、「入っているか」に加えて、事故が疑われたときに連絡できるか、必要な調査・復旧・賠償の費用をどこまで賄えるかを確認することが大切です。
出典・公式情報
補償は契約始期・約款・特約・個別審査で異なります。以下は2026年11月1日に確認した公開情報です。








