

「ネット銀行のお金を盗まれたら、保険で戻る?」「情報漏えいのニュースが多いけれど、個人でも加入した方がよい?」と気になっている方もいるでしょう。
個人向けのネットトラブル保険は、弁護士への相談や被害回復の手続き、データ復旧などの費用に備える商品が中心です。盗まれたお金をそのまま補償する商品とは異なる場合があります。
必要性を考える順番は、①銀行・カード会社の補償、②スマホサービスなどの付帯補償、③それでも残る負担、です。全員に追加契約が必要なわけではありませんが、既存の補償で賄えない相談・手続き費用に備えたい家庭では、検討する意味があります。
この記事では、なぜ個人向け保険が役立つのか、どんな場合は不要と判断できるのかを整理します。商品情報の確認日は2026年11月1日です。
なぜ個人にも保険を検討する余地があるのか
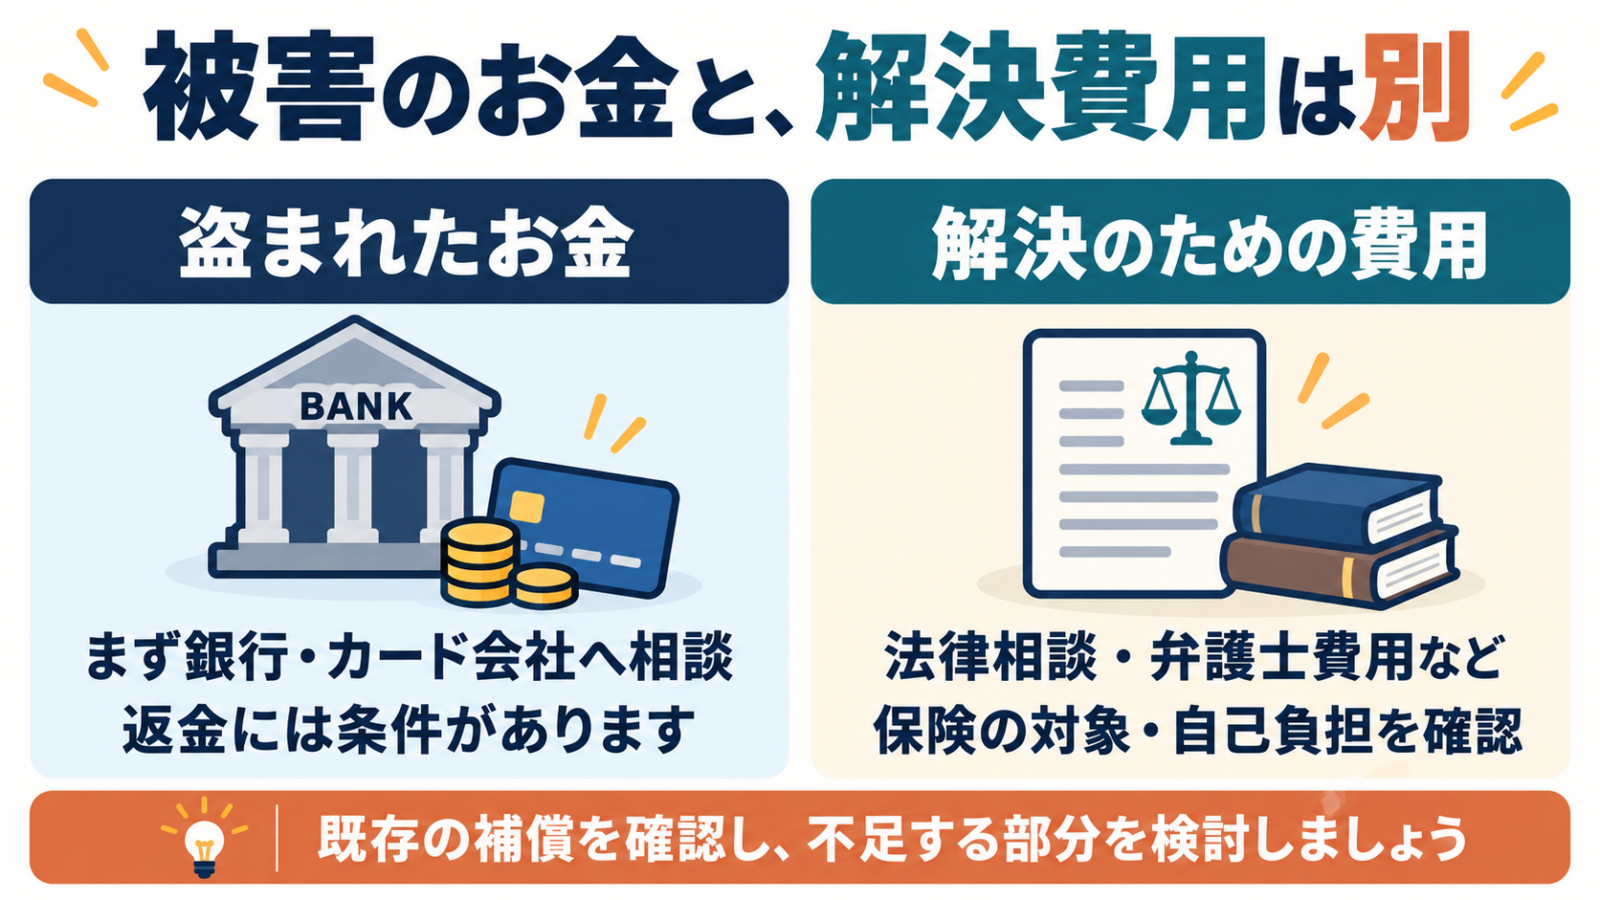
理由1:銀行・カード会社の補償と、解決にかかる費用は別
例えば口座を不正利用された場合、まず銀行に利用停止や補償を相談します。一方、SNS上で個人情報をさらされるなどの権利侵害は、金融機関の返金制度では解決できません。投稿の削除などを進める際に、弁護士の助けが必要になる場面も考えられます。
ここで備えたいのは、預金などの被害額と、専門家に依頼する費用の違いです。弁護士費用を補償する商品に入っていても、預金の被害額まで自動的に支払われるわけではありません。[1][2]
理由2:お金を盗まれなくても、対応費用が生じることがある
SNSでのなりすましや誹謗中傷では、投稿の削除や相手の特定、損害賠償請求などを検討する場合があります。こうした手続きは、カードの利用停止だけでは解決しません。
J:COMのネットあんしん保険は、対象となるトラブルについて、法律相談や弁護士に委任した手続きの費用を扱っています。ただし、対象事案や保険会社の同意などの条件があり、保険に入れば希望する手続きがすべて無料になるわけではありません。[1][3]
理由3:家族のトラブルや、自分が賠償する側になるリスクもある
子どものSNS投稿や、写真・個人情報の扱いがきっかけで、他人の権利を侵害したとして賠償を求められる場合もあります。
個人向けの商品には、同居家族を対象に含め、一定のネットトラブルについて賠償責任を補償するものがあります。家族全体で備えられるかは確認する価値がありますが、故意の行為まで一律に補償されるわけではありません。[1][2]
まずは銀行・カード会社の補償を確認
個人向け保険を選ぶ前に、普段使っている金融サービスの補償条件を確認しましょう。三菱UFJ銀行は、三菱UFJダイレクトの不正利用について、速やかな通知、調査への説明、警察への届け出または相談などを前提とした補償を案内しています。[4]
ただし、申告の時期や利用者の過失などによって、減額・対象外となる場合があります。銀行ごとに規定を確認する必要があります。
また、第三者が勝手に送金する被害と、詐欺師の話を信じて自分で振り込む被害は、補償上の扱いが同じとは限りません。「詐欺なら返ってくる」「銀行で補償されなければ保険が埋める」とは判断しないでください。
カード会社や決済サービスについても、連絡期限、本人確認への協力、対象となる利用方法を確認します。身に覚えのない取引があれば、保険の調査を待たず、そのサービスへすぐに連絡することが先です。
個人向け商品・サービスの比較
以下は特徴を知るための例です。補償項目や加入条件が異なるため、限度額だけで優劣は決まりません。
| 商品・サービス | 料金の目安 | 主な補償・特徴 | 特に確認したい点 |
|---|---|---|---|
| J:COM「ネットあんしん保険」(引受:ジェイコム少額短期保険) | 月750円 | 法律相談10万円、弁護士費用100万円、賠償責任100万円、データ復旧6万円が各上限 | 弁護士費用は対象額の70%。待機期間や事故回数などの条件あり |
| さくら少額短期保険「“あんしん”モバイル保険プラス」 | 月980円 | 端末修理補償に、ネットトラブルの弁護士費用最大100万円・賠償責任最大1,000万円を組み合わせ | 弁護士費用は1割自己負担。私生活の対象トラブルに限定 |
| ソフトバンク「ネットトラブル補償」 | 対象のセキュリティサービスに付帯 | 条件に合う不正送金は1事故最大5万円、スマホ不正決済は最大100万円など | 回線・端末・利用サービス・必要設定・事故原因に条件あり |
出典:各社の公式商品説明・約款。上記金額は補償の概要で、個別項目の限度額です。年間の上限や回数、対象費用の算定基準などが別にあります。[1][2][3][5]
J:COM:加入直後のトラブルには待機期間がある
初年度契約では、データ復旧費用は始期日を含む30日間、ネットトラブルの法律相談・弁護士費用・賠償責任は90日間の待機期間があります。待機期間中は対象になりません。データ復旧の対象機器には事前登録などの条件もあります。[3]
「今困っているから加入して、その件を解決する」という使い方はできません。加入前に生じたトラブルの扱いも含めて確認してください。
さくら:不正利用の被害額と弁護士費用は分けて考える
公式説明では、不正アクセスやマルウェア感染、ネットバンキング・クレジットカードの不正使用なども、対象となるネットトラブルとして挙げられています。ただし、それは対象事案に関する弁護士費用などの説明です。盗まれた預金やカードの利用額を、その金額どおり支払うという意味ではありません。仕事で起きたトラブルも、私生活向けのこの補償とは分けて考える必要があります。[2][6]
ソフトバンク:「最大100万円」の対象を確認する
スマホ不正決済の補償は、クレジットカードや銀行口座などがQR決済・後払い式電子マネー決済に不正登録され、利用された場合などを想定しています。すべてのカード不正利用を一律に補償する説明ではありません。[5]
また、不正送金の補償には、端末へのサイバー攻撃によって口座情報が盗まれ、第三者の虚偽の指示で預金を盗まれる場合などの条件があります。対象サービスへの加入に加え、必要な設定も確認してください。[5][7]
追加加入を検討しやすい人・先に確認したい人
検討する意味があるのは、残る負担がはっきりしている人
- 家族でSNSやネット取引を利用し、対象となる法律相談・手続き費用に備えたい。
- ネット上の権利侵害を受けた際、弁護士に相談する費用の負担が気になる。
- 既存の補償では対応できない賠償責任やデータ復旧費用を補いたい。
どの家庭でも保険が必要ということではありません。上記の不安に合う補償が実際に含まれ、自己負担や年間保険料を納得して負担できるかが判断の基準です。
既存の付帯補償がある人は、重複を確認
スマホのセキュリティサービス、端末の補償、加入中の保険などに似た補償が含まれている場合は、対象者・事故・限度額を並べて確認します。商品名が似ていても同じ補償とは限りません。
例えば、端末の画面割れを補償するスマホ保険と、不正アクセスに関する弁護士費用の補償は別です。一方で、既に必要な範囲を賄えていれば、追加契約を見送る判断もできます。
月750円なら年間9,000円、月980円なら年間11,760円です。月額の小ささだけで決めず、1年間の負担と、自分が備えたい費用を比べましょう。
保険に入っても解決できないこと
弁護士費用が補償されても、相手が分からない、支払う財産がないといった理由で、被害金を回収できないことがあります。データ復旧費用の補償も、データを必ず元に戻す保証ではありません。
また、個人情報が企業から漏えいしたという通知を受けただけで、個人の保険から一定額が自動的に支払われるわけではありません。自分に生じた対象トラブルや損害、実際に負担した費用など、契約の支払い条件を満たす必要があります。
故意・重大な過失、業務上のトラブル、契約前の事案などの扱いも商品ごとに確認してください。SNSの発信で収益を得ている場合や、副業・個人事業で使う場合は、「私生活」に当たるか事前に照会しておくと判断しやすくなります。
被害に気づいたら、保険より先に止める・残す・連絡する
- 銀行・カード・決済サービスなどの公式窓口へ連絡し、不正利用の停止と補償を相談する。
- 不審な取引、メール、SMS、投稿のURLや日時などを保存する。
- アカウントの安全を確保し、必要に応じて警察へ届け出・相談する。
- 加入中の保険・付帯サービスへ連絡し、対象になる費用と手配方法を確認する。
弁護士や復旧業者への依頼は、保険会社の事前同意や指定手順の有無を確認してください。急いで検索した業者へ依頼する前に、既存の補償窓口へ連絡しておくことが大切です。
よくある疑問
ウイルス対策ソフトだけでは足りない?
対策ソフトや多要素認証、更新、バックアップは被害を防いだり小さくしたりするための備えです。保険は対象となる事故後の費用に備えます。保険料を払うことで、普段の対策が不要になるわけではありません。
子どものSNSトラブルも対象?
家族を補償対象に含む商品もあります。同居・別居などの家族の範囲と、対象になる投稿・行為、故意などの免責条件を確認してください。家族ならすべてのトラブルが対象になるわけではありません。
一番先に確認することは?
「自分が心配している損害は何か」です。盗まれたお金、法律相談、賠償責任、データ復旧を分け、そのうち既存の補償で不足する部分があるかを確認しましょう。
個人向け保険の必要性は、被害のニュースの多さだけでは決まりません。既存の補償を確認し、解決のために残る費用を自分で負担できるかを考えると、加入する・見送るの判断がしやすくなります。
出典・公式情報
補償内容は契約条件により異なります。以下は2026年11月1日に確認した公開情報です。